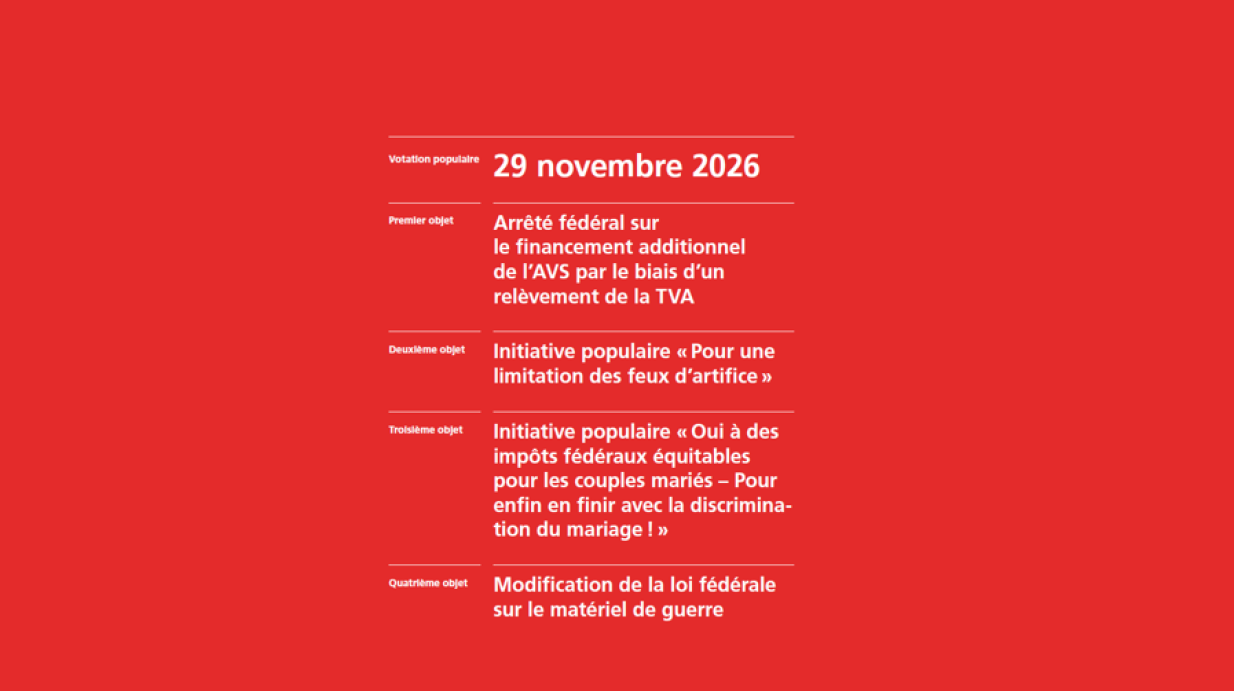
Le 29 novembre 2026 sera dimanche de votations. La CNCI dit OUI à la modification de la loi sur le matériel de guerre. Elle recommande en revanche de rejeter l’initiative sur la limitation des feux d’artifice ainsi que l’augmentation de la TVA destinée à financer la treizième rente AVS. Concernant l’initiative « Oui à des impôts fédéraux équitables pour les couples mariés », elle ne donne pas de consigne de vote. Ci-dessous, la CNCI présente les arguments qui fondent ses positions.
La modification de la loi fédérale sur le matériel de guerre (LFMG) assouplit les règles applicables à l’exportation et à la réexportation de matériel de guerre. Elle permet notamment, sous certaines conditions, de faciliter les exportations vers des États partenaires, y compris lorsqu’ils sont impliqués dans un conflit armé, ainsi que certaines réexportations et fournitures de composants dans le cadre de chaînes de production internationale. Les exportations restent soumises à une autorisation de la Confédération et doivent respecter les obligations internationales de la Suisse, notamment en matière de neutralité et de droit international. La réforme vise également à préserver la base industrielle et technologique suisse de la défense. Le Parlement l’a adoptée le 19 décembre 2025 et le référendum lancé contre celle-ci a abouti.
Arguments des partisans
Pour les partisans, la révision est nécessaire pour préserver la compétitivité et la capacité d’innovation de l’industrie suisse de l’armement. Les règles actuelles seraient trop restrictives et compliqueraient la participation des entreprises suisses aux chaînes de production et d’approvisionnement internationales, au risque de voir les partenaires étrangers privilégier d’autres fournisseurs. La modification doit permettre de renforcer les partenariats industriels et sécuritaires avec les États européens et de préserver ainsi les capacités suisses de production et de développement de matériel de défense. Les partisans soulignent que les exportations restent toutefois soumises à une autorisation de la Confédération et à des critères définis par la loi, avec des règles plus souples pour certains États partenaires, notamment lorsqu’ils sont impliqués dans un conflit armé, tout en respectant les exigences liées à la neutralité et au droit international.
Enfin, les partisans estiment que le renforcement de l'industrie nationale de l'armement contribue à la sécurité et à l'autonomie de la Suisse. Dans un contexte de dégradation de la situation sécuritaire en Europe, disposer d'une industrie capable de produire et de maintenir certains équipements militaires est considéré comme un élément de la capacité de défense du pays.
Arguments des opposants
Les opposants estiment que la révision affaiblit les règles suisses en matière d’exportation et de réexportation de matériel de guerre et remet en cause la tradition de neutralité de la Suisse. Ils craignent que l’assouplissement facilite la livraison d’armes à des États impliqués dans des conflits ou présentant des risques importants en matière de droits humains, et que celles-ci puissent ensuite être réexportées à des acteurs indésirables. Les intérêts économiques de l’industrie de l’armement ne devraient selon eux pas justifier un assouplissement des critères : la Suisse devrait maintenir des règles strictes afin d’éviter que du matériel produit sur son territoire contribue à des conflits ou à des violations du droit international.
La CNCI dit OUI à la modification de la loi fédérale sur le matériel de guerre
La CNCI soutient la loi fédérale sur le matériel de guerre, car elle contribue au maintien d’une base industrielle stratégique en Suisse, préserve des compétences technologiques et des emplois hautement qualifiés, renforce la sécurité d’approvisionnement du pays et adapte le cadre légal à un environnement international profondément transformé, tout en conservant des mécanismes stricts de contrôle des exportations.
Autres liens
L’arrêté fédéral prévoit une modification de la Constitution afin de financer une partie des coûts de la 13e rente AVS par une augmentation de la taxe sur la valeur ajoutée (TVA). Le taux normal passerait de 8,1 % à 8,5 % à partir de 2028, soit une hausse de 0,4 point de pourcentage. Le taux réduit, notamment applicable aux biens de consommation courante, resterait à 2,6 %, tandis que le taux spécial pour les prestations d’hébergement passerait de 2,8 % à 3 %. Le relèvement de la TVA devrait rapporter environ 1,5 milliard de francs par an à l’AVS, dès 2028.
Cette mesure fait suite à l’acceptation, le 3 mars 2024, de l’initiative populaire « Mieux vivre à la retraite (initiative pour une 13e rente AVS) ». La 13e rente sera versée pour la première fois en décembre 2026, mais l’initiative de 2024 ne prévoyait pas de financement. Sans recettes supplémentaires, les dépenses de l’AVS devraient dépasser ses recettes dès 2026. Le financement proposé par le Parlement ne couvre toutefois qu’une partie des coûts supplémentaires et devra être complété dans le cadre de la réforme AVS 2030. Comme il s’agit d’une modification de la Constitution, le projet doit être accepté par le peuple et la majorité des cantons.
Arguments des partisans
Pour les partisans, il s’agit de la seule méthode rapide et solidaire de mettre en œuvre l’introduction d’une treizième rente AVS, comme le désire la volonté populaire. Cela permet également, selon certains, d’éviter de faire reposer l’équilibre financier de l’AVS sur une hausse de l’âge de la retraite, défendue notamment par le PLR et l’UDC. Les partisans soutiennent également que ce projet préserve l’équilibre social ; pour une immense majorité des ménages, le gain d’une rente supplémentaire dépasse largement la charge liée à la hausse modérée de la TVA. De plus, le taux réduit applicable aux biens de première nécessité, comme les denrées alimentaires ou les médicaments, n’est pas relevé.
Arguments des opposants
Les opposants estiment que le financement de la 13e rente par une hausse de la TVA fait peser une charge supplémentaire sur l’ensemble de la population, y compris sur les personnes qui ne bénéficient pas de cette prestation. Ils considèrent également que cette hausse ne constitue pas une solution durable aux difficultés financières de l’AVS. Le caractère permanent de la hausse de la TVA est critiqué ; une partie des milieux économiques avait soutenu une augmentation temporaire, destinée à financer la 13e rente pendant une période transitoire, le temps de mettre en place une réforme structurelle et durable de l’AVS. Le projet soumis au vote prévoit toutefois une hausse durable. Pour les opposants, cette solution reporte sur les consommateurs le coût d'une dépense supplémentaire sans résoudre le problème de fond de l’assurance-vieillesse. Selon eux, l’AVS doit, au contraire, être réformée de manière durable et une solution équitable et respectueuse de la cohésion intergénérationnelle doit être trouvée.
La CNCI dit NON à une augmentation de la TVA pour le financement de la treizième rente
Oui à une AVS solide, non à une hausse permanente de la TVA. Financer la 13e rente uniquement par de nouvelles recettes ne règle pas les défis structurels de notre système de prévoyance. Le 29 novembre, la CNCI recommande donc de voter NON.
Autre liens
L’initiative populaire vise à limiter fortement l’utilisation des feux d’artifice en Suisse afin de réduire leurs nuisances pour les animaux, l’environnement et la population. Elle prévoit d’interdire les feux d’artifice qui causent du bruit, il ne s'agit dès lors pas d'une interdiction absolue : les feux d'artifice qui ne produisent pas de bruit, tels que les feux de bengale ou les volcans, pourraient continuer à être vendus et utilisés. Les cantons pourraient toutefois prévoir certaines exceptions, notamment pour des manifestations d’importance suprarégionale. Le Conseil fédéral et le Parlement rejettent cette initiative.
Arguments des partisans
Pour les partisans, les feux d’artifice provoquent stress et panique chez les animaux, avec des risques de fugues, d’accidents ou de blessures. Les animaux sauvages sont également perturbés, notamment en hiver, lorsque les fuites provoquées par les détonations leur font dépenser de précieuses réserves d’énergie.
Les initiants mettent aussi en avant l’impact environnemental : déchets dans l’espace public et les terres agricoles, ainsi que rejets de poussières fines, de métaux et d’autres polluants.
Enfin, les détonations peuvent affecter la santé et le bien-être de la population, en particulier des personnes vulnérables, tandis que les poussières fines peuvent aggraver certains problèmes respiratoires ou cardiovasculaires.
Arguments des opposants
Les opposants estiment que les nuisances liées aux feux d’artifice peuvent déjà être limitées par les réglementations existantes. Les cantons et les communes disposent actuellement de la possibilité de restreindre leur vente et leur utilisation, et certaines collectivités ont déjà adopté des mesures en ce sens. Selon eux, une interdiction dans la Constitution serait donc disproportionnée et réduirait inutilement la liberté de la population.
Ils soulignent également que les feux d’artifice font partie des traditions associées aux festivités du 1er août et, de plus en plus, du Nouvel An. Le Tribunal fédéral a lui-même reconnu l’existence d’un intérêt public digne de protection à la préservation de ces traditions. Les opposants considèrent par ailleurs les feux d’artifice comme une forme d’expression artistique et de divertissement qui doit pouvoir continuer à être pratiquée dans le respect des règles en vigueur.
Enfin, ils estiment que l’initiative porterait atteinte à la liberté économique des entreprises actives dans la fabrication, l’importation et la commercialisation des pièces d’artifice, ainsi qu'aux professionnels qui les utilisent dans le cadre de spectacles ou de manifestations. Une limitation générale de leur utilisation pourrait ainsi avoir des conséquences économiques pour toute une branche d’activité, alors que des restrictions ciblées peuvent déjà être décidées localement.
La CNCI dit NON à l'initiative populaire « Pour une limitation des feux d’artifice »
La CNCI s'oppose à l’initiative, car cette dernière instaure une interdiction générale disproportionnée, pénalise des activités économiques et événementielles légitimes, alors que les cantons et les communes disposent déjà des moyens nécessaires pour encadrer les nuisances de manière ciblée et pragmatique.
Autres liens
Comité des opposants à l'initiative
L’initiative populaire vise à mettre fin à ce que ses auteurs considèrent comme une discrimination fiscale des couples mariés en maintenant l’imposition commune tout en garantissant qu’ils ne soient pas désavantagés par rapport aux autres contribuables. Aujourd’hui, les revenus des couples mariés sont additionnés pour déterminer leur impôt fédéral direct, ce qui peut conduire certains couples mariés à payer davantage que deux personnes non mariées ayant des revenus comparables. L’initiative prévoit d’inscrire dans la Constitution que les revenus des époux continuent d’être additionnés, mais que la loi doit garantir qu’ils ne soient pas fiscalement désavantagés.
L’initiative intervient toutefois dans un contexte profondément modifié : le peuple a accepté le 8 mars 2026 la réforme de l’imposition individuelle, qui prévoit que chaque contribuable sera désormais imposé individuellement, indépendamment de son état civil. Cette réforme vise précisément à supprimer la différence de traitement fiscal entre personnes mariées et non mariées. Si elle entre en vigueur, l’initiative du Centre entrerait donc en contradiction avec le nouveau système. Le Conseil fédéral ainsi que le Parlement rejettent ainsi cette initiative.
Arguments des partisans
Pour les partisans, l’imposition commune des couples mariés constitue un élément important du système fiscal suisse et doit être conservée, tout en supprimant la pénalisation fiscale qui peut en découler. Ils considèrent que les couples mariés ne doivent pas payer davantage d’impôts que des personnes non mariées se trouvant dans une situation économique comparable.
Ils défendent notamment le principe du splitting, qui consiste à calculer l’impôt en tenant compte du revenu cumulé du couple mais en appliquant un barème adapté. Selon eux, cette solution permettrait de corriger la pénalisation du mariage sans abandonner l’imposition commune. Ils estiment également qu'elle serait plus simple et moins bureaucratique que l'imposition individuelle, qui nécessite une transformation importante du système fiscal et pourrait, selon eux, désavantager certains couples, notamment lorsque seul l'un des conjoints travaille ou lorsque leurs revenus sont très différents.
Les initiants considèrent enfin que le mariage constitue une forme de communauté économique et sociale qui doit être prise en compte par le système fiscal. Pour eux, le choix de se marier ne devrait entraîner aucune pénalisation fiscale et l'État doit garantir aux couples mariés un traitement équitable.
Arguments des opposants
Les opposants estiment que l’initiative propose de maintenir un modèle fiscal qui vient précisément d’être abandonné par le peuple avec l’acceptation de l’imposition individuelle. Cette dernière vise à rendre l’imposition indépendante de l’état civil et à supprimer durablement les différences de traitement entre couples mariés et personnes non mariées. L’imposition individuelle renforcerait, en outre, les incitations à l’emploi et contribuerait à mobiliser davantage de main-d’œuvre, ce que ne prévoit pas cette initiative.
Ils soulignent également que l’initiative ne garantirait pas une véritable neutralité fiscale entre les différentes formes de vie. En maintenant l’imposition commune et en accordant un avantage spécifique aux couples mariés, elle pourrait au contraire créer ou renforcer une différence de traitement en faveur des personnes mariées.
Enfin, les opposants mettent en avant le coût pour les finances publiques. Selon le modèle choisi pour mettre en œuvre l’initiative, la suppression de la pénalisation du mariage pourrait entraîner une diminution importante des recettes de l’impôt fédéral direct. Le PS estime notamment que l’initiative pourrait provoquer des pertes fiscales de plusieurs milliards de francs et bénéficier principalement aux ménages les plus aisés.
Attention au blocage en cas d’acceptation
Si cette initiative était acceptée, elle pourrait donc remettre en cause, bloquer ou obliger à revoir la mise en œuvre de l’imposition individuelle, puisqu’elle imposerait au législateur fédéral de respecter un modèle fiscal fondé sur le couple marié plutôt que sur l’individu. Concrètement, cela ouvrirait vraisemblablement une phase d’incertitude juridique et politique : le Parlement devrait adapter la législation pour concilier — ou arbitrer entre — la réforme acceptée et la nouvelle disposition constitutionnelle.
La CNCI ne prend pas position sur l'initiative populaire « Oui à des impôts fédéraux équitables pour les couples mariés – Pour enfin en finir avec la discrimination du mariage ! »
La CNCI ne prend pas position sur cette initiative, non pas en raison d’un manque d’intérêt pour la question de la fiscalité des ménages, mais parce que cet objet relève principalement de choix de politique familiale et fiscale touchant les personnes physiques, avec des conséquences limitées pour l’activité des entreprises. Le dossier ne relève pas de ses priorités institutionnelles.
Autre lien